Adorni justificó sus dólares con Bitcoin y presentó una defensa de 77 páginas ante la Justicia
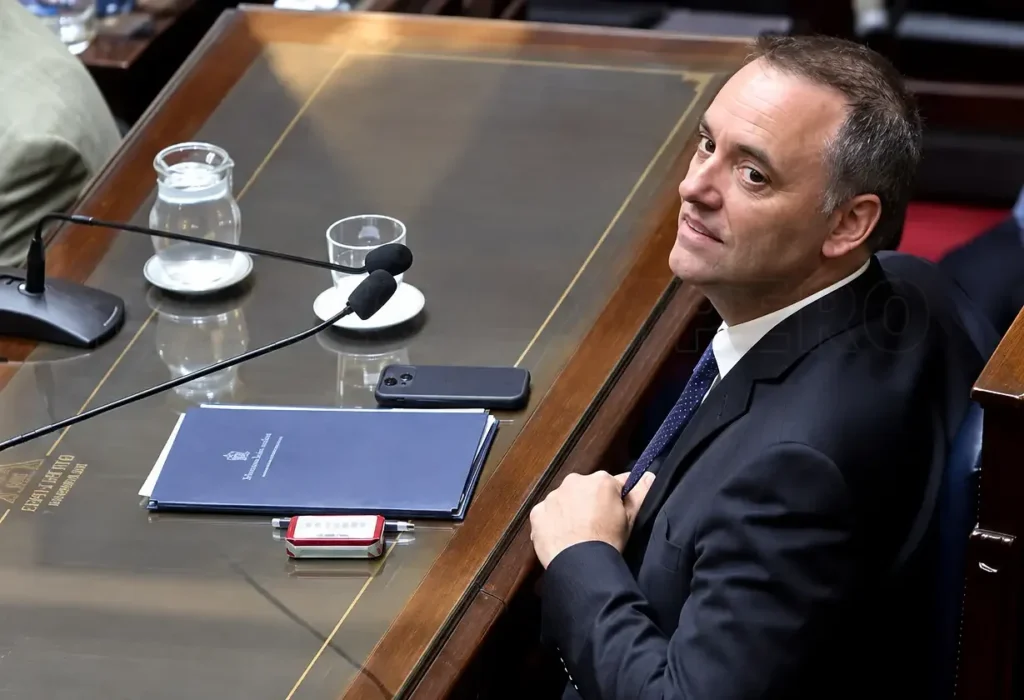
La defensa de Manuel Adorni respondió un requerimiento fiscal sobre su patrimonio y sostuvo que la mayor parte de los dólares observados proviene de bitcoins comprados entre 2014 y 2018, antes de su ingreso a la función pública. También cuestionó el costo atribuido a una obra en Indio Cuá.
Infórmate en DiarioPampero.com – El escrito fue presentado por el abogado Matías Ledesma en la causa que tramitan el fiscal Gerardo Pollicita y el juez Ariel Lijo, quienes deberán evaluar ahora los argumentos y la documentación incorporada.
Manuel Adorni atribuyó los dólares cuestionados en su declaración jurada a la venta de Bitcoin adquiridos varios años antes de su ingreso a la función pública. La explicación fue incluida en un escrito de 77 páginas presentado por su defensa ante la Justicia.
Según informó la defensa, las operaciones involucraron ocho direcciones de Bitcoin utilizadas entre el 21 de octubre de 2014 y el 10 de septiembre de 2018. El documento sostiene que la liquidación de esos activos representó u$s591.544,61.
La presentación respondió los 20 puntos de un requerimiento fiscal y también cuestionó el monto atribuido a la remodelación de una vivienda en el Country Indio Cuá. El planteo fue realizado en la causa a cargo del fiscal Gerardo Pollicita y el juez Ariel Lijo.
Las explicaciones patrimoniales
La defensa sostuvo que los fondos utilizados originalmente para comprar Bitcoin provenían de ahorros acumulados por Adorni y su esposa, Bettina Angeletti, durante sus actividades profesionales privadas. De acuerdo con el escrito, las primeras adquisiciones se realizaron en 2014 y la mayor inversión, por u$s199.883,20, se concretó en 2017.
El documento vinculó esas operaciones con los montos declarados en efectivo: u$s565.000 al inicio de 2023, u$s513.000 al cierre de ese año y u$s388.961,52 al finalizar 2024. La defensa afirmó que esos importes fueron consignados bajo el concepto de “venta de activos”.
Para respaldar la titularidad de las billeteras, los abogados señalaron que Adorni firmó mensajes utilizando las claves privadas de las ocho direcciones ante un escribano. También indicaron que entregó las claves en un sobre cerrado y lacrado para que fueran utilizadas si la investigación lo requería.
La defensa afirmó que las rectificaciones de las declaraciones juradas fueron realizadas antes del requerimiento fiscal y de una notificación de fiscalización de ARCA. Además, sostuvo que Adorni pagó las obligaciones tributarias derivadas de esas modificaciones y que no existen observaciones del organismo recaudador.
Los abogados describieron las diferencias en las declaraciones como “un error” sin intención de ocultamiento. También citaron manifestaciones anteriores de Adorni, quien había dicho que estaba dispuesto a pagar los impuestos, multas e intereses que correspondieran.
Otro tramo del escrito se concentró en la vivienda ubicada en el lote 380 del Country Indio Cuá. La defensa indicó que el terreno fue adquirido por u$s120.000: u$s100.000 mediante un mutuo con garantía hipotecaria sobre un inmueble de la calle Asamblea y u$s20.000 en efectivo.
Respecto de la remodelación, la Fiscalía había considerado un pago de u$s245.000 al contratista Matías Tabar. La defensa cuestionó esa cifra y afirmó que una planilla aportada por el contratista totaliza u$s285.929, una diferencia de u$s40.000 que, según el escrito, no tendría respaldo documental.
El planteo sostiene que el monto efectivamente entregado a Tabar fue de u$s175.000. También indicó que un informe técnico elaborado por un arquitecto contratado por la defensa calculó el valor de mercado de la obra en u$s174.954,58, una diferencia de u$s45,42.
La presentación cuestionó además distintas inconsistencias atribuidas a la documentación del contratista, entre ellas diferencias entre planillas, gastos sin comprobantes, remitos con fechas anteriores al comienzo de la obra, materiales enviados a otros domicilios y facturas emitidas a nombre del propio contratista.
Los abogados también objetaron el análisis de activos virtuales realizado por la SIFRAI. Según la defensa, ese informe identificó acreditaciones por u$s269.550,36, aunque el dictamen fiscal habría señalado que esos fondos no podían incorporarse al déficit mientras no se determinara su titularidad económica, causa y destino.
En ese punto, la defensa cuestionó la metodología utilizada para vincular distintas direcciones de criptomonedas con un mismo titular. También señaló una posible duplicación de fuentes de identificación entre Lemon Cash y Digifin y objetó el uso de Chainalysis Reactor, cuyo algoritmo de agrupamiento, según sostuvo, no sería público ni replicable por peritos de parte.
El requerimiento fiscal había calculado ingresos lícitos comprobados por $229.752.283,20 frente a egresos, adquisiciones y cancelaciones de pasivos por $272.820.832,20. Esa ecuación arrojaba una diferencia de $43.068.549.
La defensa consideró que esa diferencia debía analizarse en términos relativos y la definió como una “brecha residual”. Según sus cálculos, representaría el 15,8% de los egresos reconstruidos y el 18,7% de los ingresos lícitos computados.
En el plano jurídico, los abogados sostuvieron que el dinero proveniente de las operaciones con Bitcoin se originó antes del ingreso de Adorni al Estado. Por esa razón, plantearon que no se cumpliría el requisito temporal previsto para el delito de enriquecimiento ilícito en el artículo 268, inciso 2, del Código Penal.
La defensa también rechazó que Adorni haya incurrido en omisión maliciosa en sus declaraciones juradas. Afirmó que las presentó en tiempo y forma y que las rectificaciones se realizaron antes del requerimiento fiscal.
Finalmente, solicitó que se tuviera por contestado el requerimiento y que se incorporaran cinco anexos, incluidos informes contables, un análisis técnico sobre activos virtuales y una pericia relacionada con la obra de Indio Cuá.
El fiscal y el juez deberán analizar ahora la documentación y los argumentos presentados. Según el contenido difundido, si la respuesta no resultara suficiente, el próximo paso podría ser la citación de Adorni a prestar declaración indagatoria.
Te puede interesar…

Un camión dobló cerrado y aprisionó a un hombre contra su Ford F-100 Foto de Infopico Un hombre fue herido...
Marcela Pagano denunció irregularidades en contrataciones del entorno presidencial La diputada Marcela Pagano presentó acusaciones sobre presuntas irregularidades en la...
La Pampa sumará la sala de 3 años a 15 años de escolaridad obligatoria desde 2027 El gobernador Sergio Ziliotto...
El alerta por viento en La Pampa prevé ráfagas de hasta 80 km/h el lunes El Servicio Meteorológico Nacional emitió...