La baja del consumo y la competencia local frenan la expansión de productos extranjeros
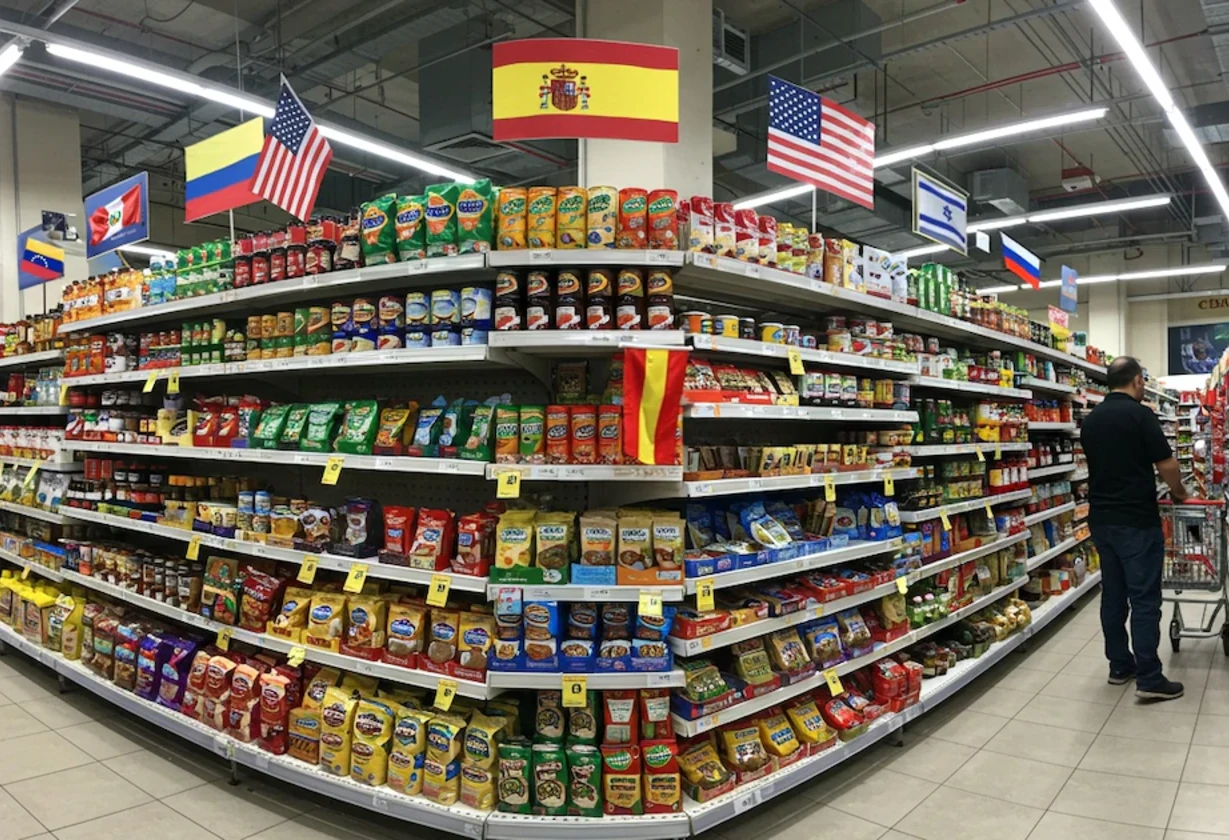
La apertura comercial todavía no modificó de manera significativa la presencia de alimentos importados en los supermercados argentinos. La demanda débil, la competencia de precios con la industria local y la preferencia por marcas conocidas condicionan la llegada de nuevos productos.
Infórmate en DiarioPampero.com – Las compras externas de alimentos y bebidas bajaron en dólares durante 2026, aunque crecieron los volúmenes ingresados en varios rubros.
Los alimentos importados en supermercados todavía tienen una participación limitada pese a la liberación del comercio exterior. Según los datos difundidos, las importaciones de alimentos y bebidas sumaron USD 297 millones en septiembre, un 7,9% menos que en el mismo mes del año anterior.
Entre enero y septiembre, las compras externas alcanzaron USD 2.454 millones y retrocedieron 7,7% interanual. Sin embargo, de acuerdo con la Coordinadora de las Industrias de Productos Alimenticios, el volumen aumentó 3,9%, hasta 1,48 millones de toneladas, mientras que los precios disminuyeron 11,2%.
La evolución fue dispar según el rubro. En cantidades, se destacaron las bebidas, con un crecimiento interanual del 102,8%, las hortalizas y legumbres, con una suba del 62,6%, y las carnes y vísceras comestibles, que avanzaron 52,3%. En paralelo, el consumo masivo cayó 1,2% en septiembre y los supermercados acumularon una baja del 3,8%.
La demanda limita la oferta
Osvaldo Del Río, director de la consultora Scentia, afirmó que los productos extranjeros representan actualmente entre el 14% y el 15% de la mercadería disponible en las góndolas. Su participación creció apenas entre tres y cuatro puntos porcentuales desde 2023, en un contexto de apertura comercial.
El especialista señaló que varios artículos importados ya estaban presentes antes del cambio de gestión, aunque los consumidores no siempre reconocieran su origen. Mencionó, entre otros, galletitas, productos de limpieza, artículos de higiene personal y pastas dentales fabricadas en Brasil.
Víctor Palpacelli, presidente de la Cámara Argentina de Supermercados, sostuvo que en las cadenas regionales la presencia de productos importados es marginal y explica entre el 1% y el 2% de la oferta. A comienzos de año hubo pruebas de importación de lácteos y café, pero la mayoría de esas iniciativas no continuó.
Según Palpacelli, la reducción de la brecha de precios con los fabricantes locales frenó el avance de las compras externas. También hubo intentos de sumar chocolates y pastas premium, aunque su demanda se concentra en un público específico. En el escenario actual, la mayoría de los consumidores prioriza el precio y la marca.
Desde Carrefour indicaron que la participación de los importados en sus góndolas pasó de alrededor del 2% en 2023 al 4% en 2026. La empresa explicó que busca incorporar productos que no están disponibles en el mercado local, especialmente del segmento premium, o detectar oportunidades de precios en el exterior.
En esa cadena, las categorías que más crecieron fueron las conservas, los snacks, las cápsulas de café, las galletitas y las cervezas. La compañía señaló que modificar los hábitos de consumo lleva tiempo porque las familias mantienen vínculos con las marcas que compran habitualmente.
Los datos del Centro de Economía Política Argentina muestran que, entre enero y septiembre de 2026, las importaciones de productos alimenticios crecieron 59,4% en dólares frente a igual período de 2023. Las mayores subas correspondieron a carnes frescas y en conserva, fideos y pastas, productos de panadería, aceites, manteca y grasas.
En el sector supermercadista advierten un escenario de amesetamiento. El volumen comercializado acumuló una caída interanual del 4,5%, aunque Palpacelli consideró que la contracción podría haber encontrado un piso. Las expectativas están puestas en diciembre, aunque estimó que las ventas de fin de año difícilmente reviertan el balance negativo de 2026.
Una recuperación del consumo podría abrir espacio para más importaciones, pero los referentes consultados no prevén cambios relevantes mientras el poder adquisitivo siga limitado. La evolución dependerá de la demanda, de la diferencia de precios y de la capacidad de las cadenas para sostener nuevas alternativas en sus góndolas.
Te puede interesar…

La familia viajaba en moto desde Formosa y fue hallada cerca de Alto de la Sierra Un hombre de 24...
La víctima fue arrastrada por el agua al intentar proteger su vehículo Una mujer de 60 años murió en San...
Un hombre mayor fue internado tras el episodio cerca de una planta aceitera Un hombre de entre 85 y 86...
La víctima tenía 61 años y falleció tras el impacto en la zona de El Peligro Una mujer de 61...