El decreto amplía el alcance de proveedores y flexibiliza cambios societarios
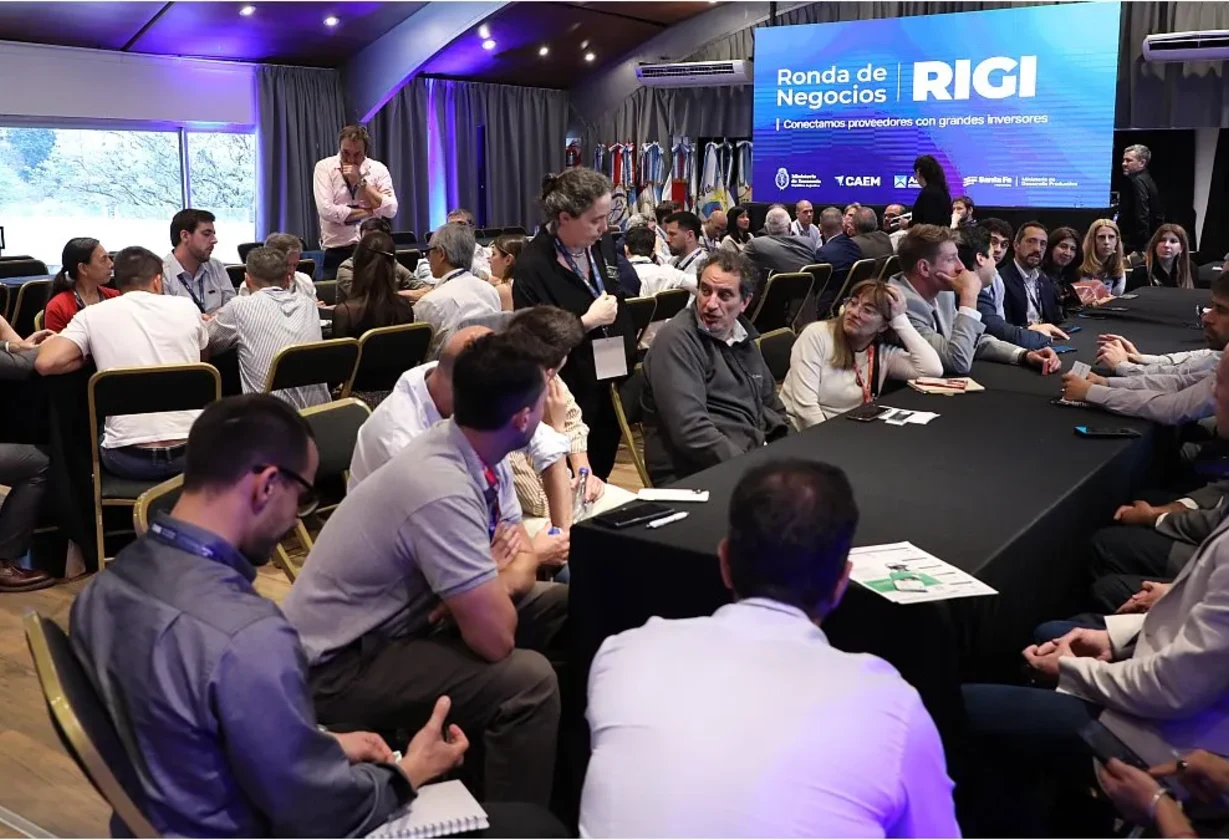
El Gobierno modificó la reglamentación del RIGI y estableció que las empresas constituidas y radicadas en la Argentina podrán ser proveedoras locales aunque sus accionistas sean extranjeros. El decreto también fijó nuevas reglas para inversiones, cambios societarios y acceso al mercado de cambios.
Infórmate en DiarioPampero.com – La medida fue formalizada mediante el Decreto 1366/2026, publicado en el Boletín Oficial, y alcanza a proyectos adheridos al Régimen de Incentivo para Grandes Inversiones.
El Gobierno introdujo cambios en el RIGI mediante el Decreto 1366/2026, publicado este lunes en el Boletín Oficial. La norma modifica la reglamentación establecida por el Decreto 749/2024, correspondiente al capítulo de la Ley Bases dedicado al régimen.
De acuerdo con los fundamentos oficiales, las modificaciones responden a la experiencia acumulada desde la puesta en marcha del programa y buscan precisar algunas disposiciones. Uno de los principales cambios alcanza la definición de proveedor local.
Con la nueva redacción, serán considerados proveedores locales las personas humanas con domicilio fiscal en el país y las sociedades constituidas y radicadas en la Argentina que presten servicios o entreguen bienes a proyectos incluidos en el RIGI, sin importar la nacionalidad de sus accionistas ni la composición de su capital.
Alcance de la reforma
Según explicó el Ejecutivo, el objetivo es incorporar a las empresas instaladas en el territorio nacional a las cadenas de suministro de las grandes inversiones. Para los bienes continuará vigente el criterio de origen nacional establecido por el Mercosur.
El decreto también estableció una fecha límite única para que los Proyectos de Exportación Estratégica de Largo Plazo alcancen el monto mínimo de inversión correspondiente al proyecto en su conjunto. Esa fecha será independiente de los compromisos fijados para cada etapa.
De acuerdo con los fundamentos de la norma, la modificación busca evitar confusiones entre la exigencia general del proyecto y las obligaciones previstas para cada fase, sin alterar los montos establecidos para las distintas etapas.
En materia societaria, cualquier tercero podrá adquirir acciones de una empresa adherida al RIGI sin que la operación implique la pérdida de los beneficios del régimen. Sin embargo, el valor de esa compra no podrá computarse como inversión para alcanzar el mínimo exigido por la ley.
Las uniones transitorias de empresas y otros contratos asociativos utilizados como vehículos de proyectos RIGI también podrán ceder participaciones o incorporar socios. La operación deberá informarse a la Autoridad de Aplicación dentro de los 15 días posteriores a su inscripción.
El ingreso de un nuevo integrante requerirá el consentimiento del resto de los miembros y la acreditación de que asumirá los compromisos de inversión y las garantías pendientes. La autoridad tendrá 30 días para objetar la operación; si no lo hace, se considerará aprobada. El socio saliente continuará respondiendo solidariamente por las obligaciones generadas hasta ese momento.
Para las sucursales dedicadas, la reglamentación permite transferir todos los activos, pasivos y obligaciones del proyecto a una sociedad anónima creada específicamente para ese fin, previa autorización. La nueva sociedad reemplazará a la sucursal y conservará sus beneficios y compromisos, sin que sea necesaria una nueva adhesión al régimen.
La transferencia no modificará la fecha original de adhesión ni los plazos del proyecto. No obstante, la autorización administrativa no sustituirá el consentimiento de terceros que pueda ser necesario para transferir concesiones o permisos.
Por último, el decreto modificó las condiciones vinculadas con el acceso al mercado de cambios. El Banco Central podrá imponer condiciones a las empresas que hayan utilizado el beneficio sobre los cobros de exportaciones, de modo que las divisas ingresadas y liquidadas igualen o superen las requeridas por el proyecto.
Para ese cálculo también se considerarán los dólares aportados u obtenidos mediante deuda externa por los accionistas directos o indirectos, los integrantes de las uniones transitorias y la casa matriz de las sucursales. Los fondos deberán destinarse efectivamente al proyecto y ser rastreables en los registros contables.
Te puede interesar…

Lo encontraron dentro de una casa y lo retuvieron hasta la llegada policial Un joven de 18 años fue encontrado...
La familia viajaba en moto desde Formosa y fue hallada cerca de Alto de la Sierra Un hombre de 24...
La víctima fue arrastrada por el agua al intentar proteger su vehículo Una mujer de 60 años murió en San...
Un hombre mayor fue internado tras el episodio cerca de una planta aceitera Un hombre de entre 85 y 86...