La distribución representa el 29% de los costos de las empresas lácteas
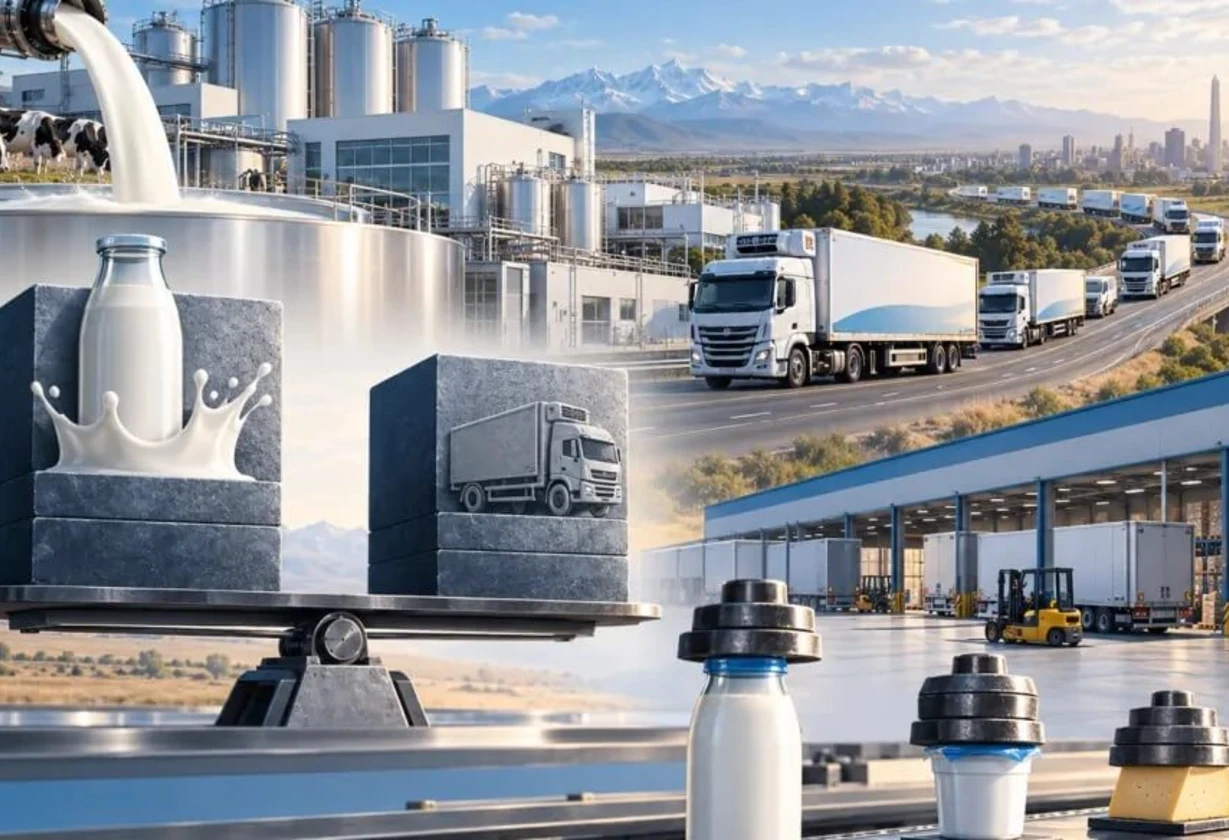
La logística explica cerca de 29 de cada 100 pesos de los costos de las compañías lácteas argentinas, según un informe de Focus Market. La menor demanda, los camiones con capacidad ociosa, la cadena de frío y la dependencia del transporte automotor profundizan la presión sobre la competitividad del sector.
Infórmate en DiarioPampero.com – El relevamiento advierte que distribuir productos en la Argentina resulta más caro que en otros mercados de la región y plantea mejorar la infraestructura, coordinar cargas y optimizar los recorridos.
Los costos logísticos lácteos se convirtieron en uno de los principales factores que condicionan la actividad. De acuerdo con un informe de Focus Market, la distribución representa alrededor del 29% de los costos de una empresa del sector y constituye el segundo componente de mayor incidencia, detrás de la leche.
El peso de la logística sería aproximadamente un 50% superior al registrado por redes comparables dentro de la Argentina y llegaría a duplicar el de algunos referentes regionales. Según explicó Damián Di Pace, director de Focus Market, la extensión territorial, la dependencia del transporte automotor, las deficiencias de infraestructura y la variación de los costos operativos impactan sobre los precios y la rentabilidad.
La situación se agrava por la contracción del mercado interno. Datos sectoriales del Observatorio de la Cadena Láctea Argentina indican que el consumo cayó cerca de un 15% en la última década, mientras que las toneladas transportadas disminuyeron alrededor de un 35% en los últimos 15 años.
Menos volumen y mayores exigencias
La capacidad logística, sin embargo, no se redujo en la misma proporción que la mercadería movilizada. En algunos recorridos, esa diferencia se traduce en camiones que circulan con espacio disponible, aunque deben afrontar gastos de combustible, salarios, mantenimiento y refrigeración.
Cuando esos costos se distribuyen entre menos unidades, aumenta la incidencia del transporte sobre cada producto. El combustible representa entre el 33% y el 38% del costo total del autotransporte en los trayectos de media y larga distancia, de acuerdo con el relevamiento de Focus Market.
La cadena de frío agrega complejidad a la distribución. Los productos perecederos necesitan temperaturas controladas durante el almacenamiento y el traslado; el Código Alimentario Argentino establece, por ejemplo, un máximo de 8 °C para la leche pasteurizada y de 10 °C para las leches fermentadas, como el yogur.
El cumplimiento de esas condiciones exige vehículos y cámaras especializadas, consumo de energía, mantenimiento y controles sanitarios. También limita la planificación de las cargas, los tiempos de descarga y la posibilidad de combinar productos diferentes en un mismo recorrido.
La estructura del transporte argentino suma otra dificultad. Más del 90% de la carga doméstica se moviliza por camión, mientras que el ferrocarril y las vías fluviales tienen una participación menor. Para una industria que debe abastecer una red amplia de comercios, esa dependencia incrementa la exposición a los costos de las rutas y del combustible.
El informe también ubica los costos logísticos de América Latina entre el 14% y el 18% de las ventas de las compañías, frente a valores de entre el 8% y el 10% en los países de la Organización para la Cooperación y el Desarrollo Económicos. Para la Argentina, distintas estimaciones citadas señalan brechas frente a Brasil y Bolivia, aunque las metodologías no son idénticas.
La fragmentación de la industria láctea limita además las economías de escala. Según datos del OCLA citados en el relevamiento, las cinco principales compañías concentran el 36% del procesamiento de leche, mientras que en los principales países lecheros esas empresas suelen superar el 80%.
En ese contexto, Focus Market planteó la necesidad de mejorar la infraestructura, articular los distintos modos de transporte y contar con mayor previsibilidad económica. La coordinación de cargas, la optimización de recorridos y un mejor aprovechamiento de la capacidad disponible aparecen como alternativas para reducir la incidencia logística sin afectar el abastecimiento.
El diagnóstico señala que una estructura diseñada para movilizar mayores volúmenes debe sostenerse ahora con menos productos, en un país extenso y con exigencias sanitarias específicas. Para la industria, reducir esa presión permitiría mejorar la competitividad, sostener el mercado interno y ampliar las posibilidades de exportación.
Te puede interesar…

El episodio ocurrió en Santa Rosa y derivó en una investigación penal Una mujer de 29 años fue detenida preventivamente...
La medida alcanza a agentes provinciales que cuiden a personas con discapacidad El Gobierno de La Pampa reglamentó una ley...
El gobernador pampeano destacó la reelección del mandatario brasileño El gobernador de La Pampa, Sergio Ziliotto, celebró la reelección de...
El nuevo régimen alcanza a hogares de cinco provincias argentinas El Gobierno reglamentó cambios en la Zona Fría que quitarán...