Oficialismo y oposición de Diputados difieren en dictámenes sobre la morosidad familiar
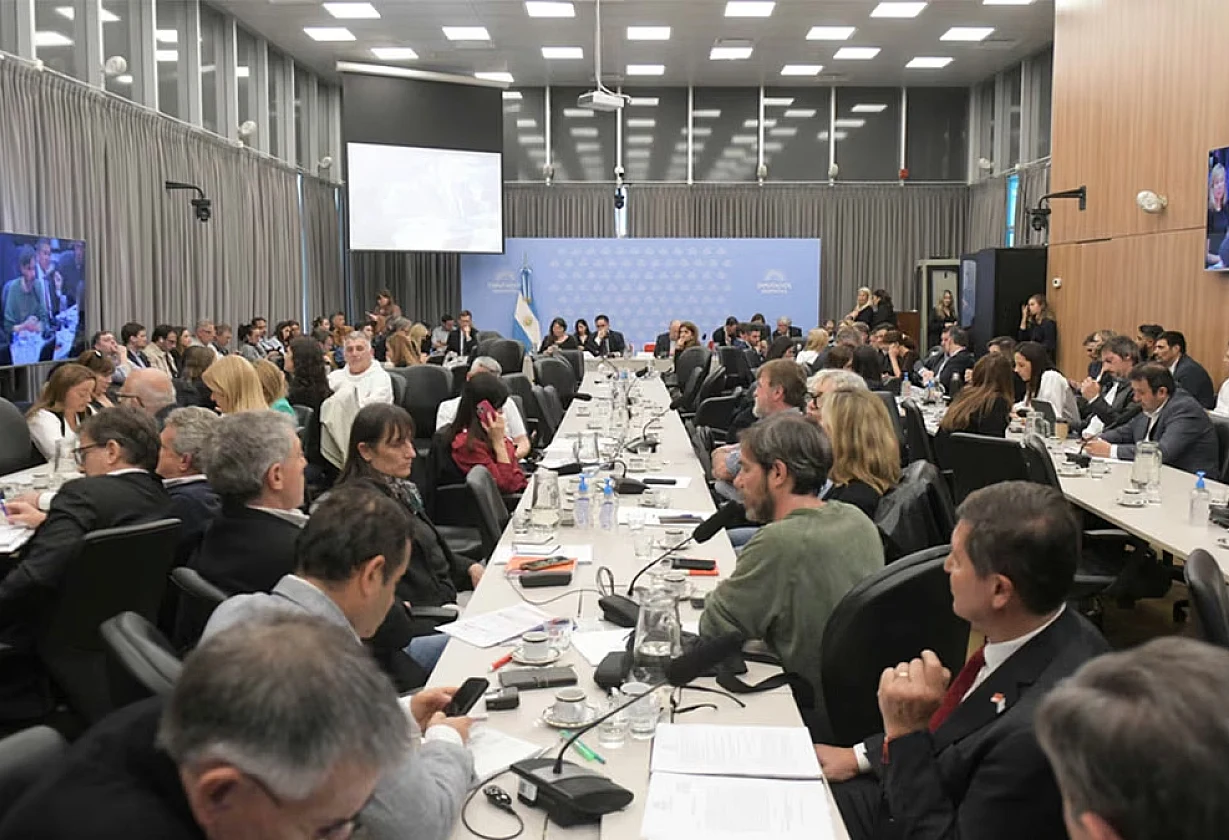
Las comisiones de Finanzas y Defensa del Consumidor de Diputados emitieron dos dictámenes enfrentados sobre el endeudamiento familiar. La propuesta oficialista apunta a mejorar la información y la seguridad en créditos digitales, mientras que la oposición impulsa un régimen de desendeudamiento para hogares en mora o con una alta carga de cuotas.
Infórmate en DiarioPampero.com – Los textos serán debatidos a partir de proyectos con alcances diferentes, luego de que el oficialismo presentara una iniciativa propia frente al avance de la oposición en el Congreso.
Las comisiones de Finanzas y Defensa del Consumidor de la Cámara de Diputados emitieron dos dictámenes enfrentados sobre la deuda familiar. El despacho de La Libertad Avanza reunió 32 firmas, mientras que el impulsado por Unión por la Patria obtuvo 27 adhesiones.
Según el contenido del proyecto, la iniciativa oficialista fue elaborada junto con diputados del PRO y recibió el respaldo de la UCR en disidencia. El texto opositor, en tanto, fue acompañado por Provincias Unidas, Encuentro Federal y la Coalición Cívica.
También se presentó un tercer despacho del bloque Argentina Federal, que consiguió dos firmas. Las propuestas difieren principalmente en el alcance de las medidas: una plantea herramientas de transparencia y protección del consumidor, mientras la otra propone una regularización concreta de las deudas.
Dos modelos de respuesta
El despacho oficialista se concentra en la transparencia crediticia y la protección de los usuarios. No establece un régimen de regularización de deudas, pero obliga a bancos, emisores de tarjetas, proveedores no financieros de crédito y servicios de pago a informar el costo total de las financiaciones.
La información debería incluir tasas, cuotas, cargos, seguros e impuestos. El proyecto también incorpora medidas para reforzar la seguridad en las operaciones digitales, como la doble validación de identidad y el consentimiento para contratar créditos por internet.
Además, contempla mecanismos de prevención y gestión del fraude, reintegros frente a cargos indebidos y un botón de arrepentimiento para revocar créditos contratados a distancia. También habilita límites de autocontrol para consumos con tarjeta y medidas de protección para operaciones realizadas por menores.
La propuesta de La Libertad Avanza incluye, asimismo, la portabilidad del crédito y contenidos de educación financiera en entornos digitales y nuevas tecnologías. Esos contenidos abordarían el uso del crédito, los costos, el fraude, la protección de datos y los derechos de los usuarios.
El dictamen de Unión por la Patria plantea un régimen específico para personas endeudadas. Podrían acceder quienes registren, al 31 de agosto de 2026, 60 días o más de mora en créditos al consumo, o quienes estén al día pero destinen más del 30% de los ingresos familiares al pago de esas obligaciones.
El capital total adeudado no debería superar el equivalente a dos Canastas Básicas Totales del Hogar 2 del Indec. La cuota resultante de la regularización, además, no podría superar el 30% de los ingresos del deudor.
El proyecto opositor contempla la condonación total de los intereses punitorios para quienes ingresen al régimen por mora. También establece un plazo mínimo de 12 meses, 90 días de gracia y la posibilidad de cancelar anticipadamente la deuda sin penalidades.
Desde la solicitud de ingreso, la iniciativa prevé protección frente a ejecuciones, embargos, cobranzas extrajudiciales, intereses punitorios y capitalización de intereses. De esta manera, busca limitar el crecimiento de las obligaciones mientras se analiza la regularización.
El despacho también propone límites a las tasas para determinadas operaciones y reglas para las cobranzas. Entre las prácticas que busca prohibir figuran el hostigamiento, las amenazas, las falsas intimaciones judiciales y el contacto con familiares o empleadores para reclamar una deuda.
La discusión se produjo después de que la oposición impulsara el tratamiento del endeudamiento y la mora familiar en las comisiones. De acuerdo con el texto difundido, el Gobierno había sostenido inicialmente que se trataba de un problema entre privados, entre las personas endeudadas, los bancos y las aplicaciones.
Con los dos dictámenes emitidos, el debate parlamentario queda centrado en el alcance de la respuesta estatal. Mientras el oficialismo propone reforzar la información, la prevención del fraude y la educación financiera, la oposición busca establecer un mecanismo de alivio para hogares que ya enfrentan atrasos o una elevada proporción de cuotas sobre sus ingresos.
Te puede interesar…

La Selección Argentina enfrenta a Bolivia sin Messi: horario, TV y formaciones La Selección Argentina enfrentará este miércoles a Bolivia...
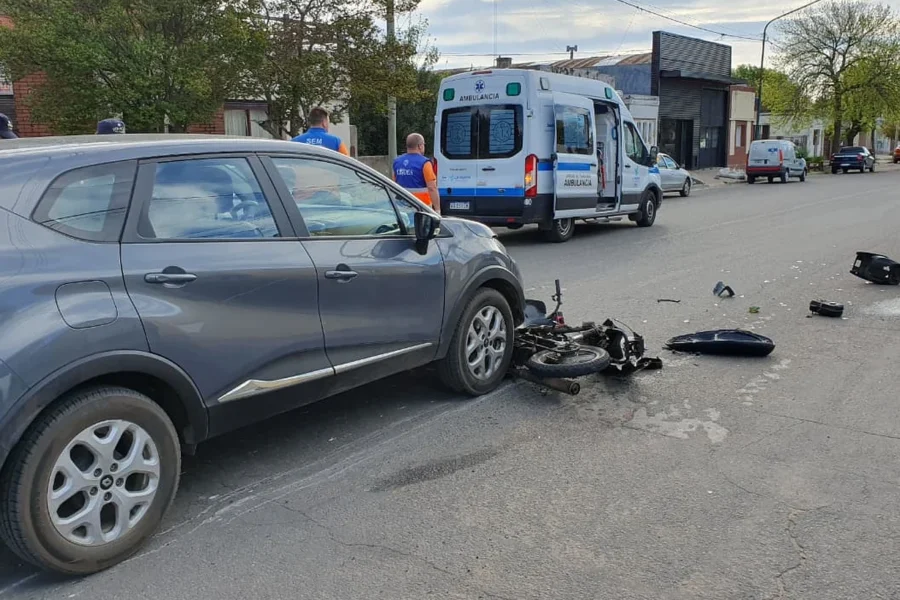
El choque entre una Renault Captur y una moto ocurrió en calles 29 y 22 de General Pico y dejó...
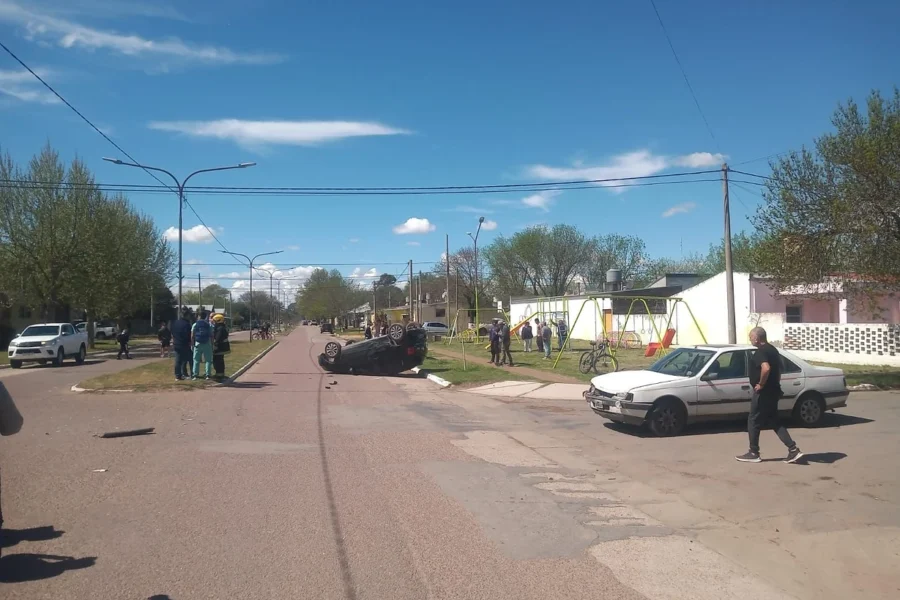
Dos conductores sufrieron golpes menores tras el choque y vuelco en Quemú Quemú y quedaron fuera de peligro Un Volkswagen...
Alquileres, transporte y prepagas subirán y elevarán los gastos de los hogares argentinos Durante octubre se aplicarán aumentos en alquileres,...