La morosidad familiar bajó levemente, pero casi duplicó su nivel interanual
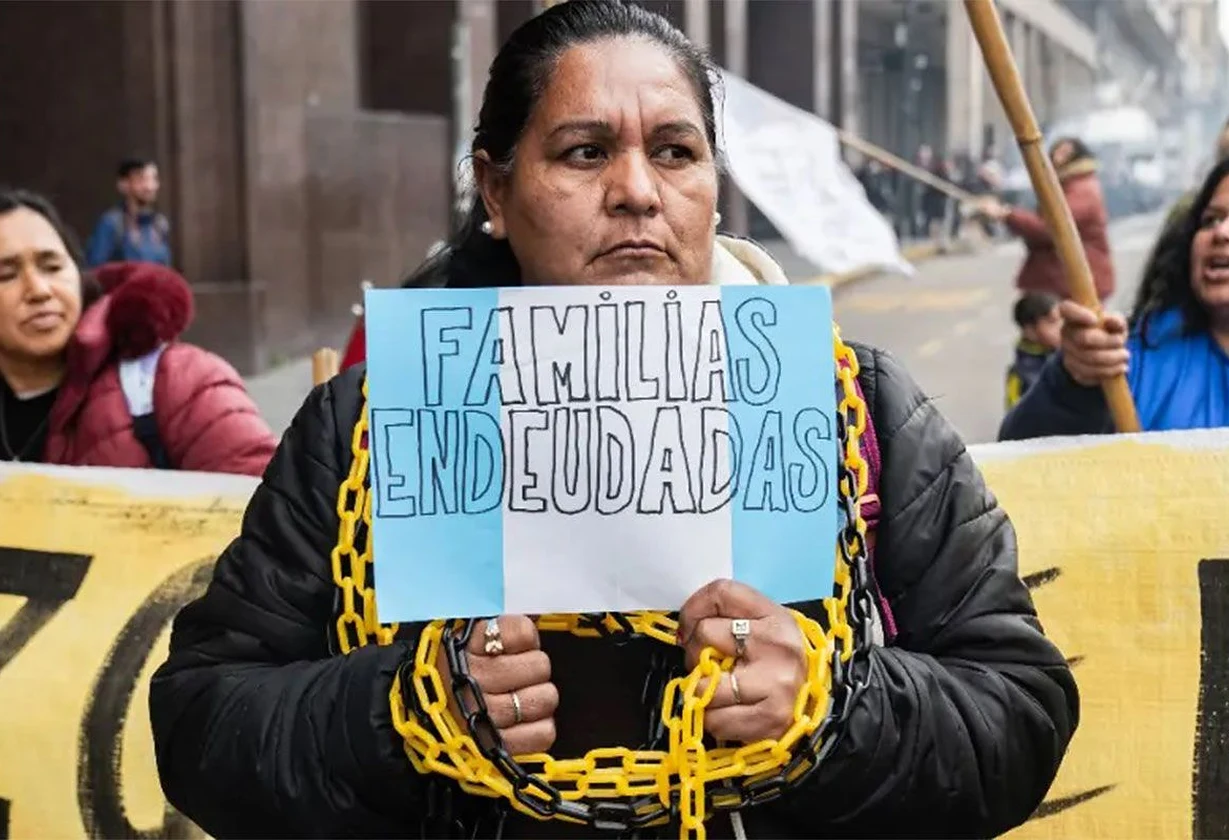
La morosidad de las familias con los bancos alcanzó el 12,81% de los préstamos vigentes en agosto, según el Banco Central. Aunque bajó frente a julio, el indicador casi se duplicó en un año y mantiene abierto el debate sobre el endeudamiento y los ingresos.
Infórmate en DiarioPampero.com – El informe oficial registró una leve mejora mensual, pero también un fuerte aumento respecto de agosto de 2025, mientras en Diputados se prepara una discusión sobre el crédito a los hogares.
La morosidad familiar llegó al 12,81% en agosto sobre el total de los préstamos vigentes, de acuerdo con el último Informe sobre bancos publicado por el Banco Central. El dato representa una baja de 0,13 puntos porcentuales respecto de julio, cuando había alcanzado el 12,94%.
La comparación interanual muestra un deterioro más pronunciado. Frente a agosto de 2025, el indicador aumentó 6,21 puntos porcentuales y pasó del 6,6% al 12,81%, por lo que casi duplicó su nivel en el transcurso de doce meses.
Según explicó el organismo, la variación mensual se produjo por una caída del 0,98% en el saldo real de los créditos en situación irregular, mientras que el financiamiento total a las familias no registró cambios relevantes en términos reales.
Una baja que requiere contexto
El stock total de préstamos a las familias se mantuvo prácticamente estable entre julio y agosto. Ese cálculo contempla los créditos que finalizaron y los nuevos financiamientos otorgados durante el período, por lo que la disminución de la morosidad no estuvo acompañada por una expansión significativa del crédito.
De acuerdo con el análisis difundido, la reducción de los préstamos en situación irregular podría explicarse por refinanciaciones acordadas entre los acreedores y los deudores. En ese caso, parte de las obligaciones habría dejado de figurar dentro de la categoría de irregularidad.
Otra posibilidad planteada es que algunos créditos hayan pasado a ser considerados incobrables por los bancos y fueran dados de baja de sus balances. Si eso ocurrió, la morosidad registrada puede disminuir sin que necesariamente los deudores hayan cancelado sus obligaciones.
El Banco Central y las entidades financieras utilizan la evolución reciente para sostener que el problema del endeudamiento estaría comenzando a normalizarse. El vicepresidente del organismo, Vladimir Werning, había señalado esa interpretación un mes atrás.
El indicador había mantenido un ascenso durante 15 meses, hasta alcanzar su mayor ritmo en mayo de este año. Desde junio, en cambio, la morosidad se estabilizó o registró bajas leves, como la observada en agosto.
El comportamiento de los créditos continúa vinculado con la capacidad de pago de los hogares y con el nivel de ingresos disponible para afrontar las cuotas. La persistencia de un indicador elevado mantiene la preocupación sobre el endeudamiento de las familias.
El tema también ocupa un lugar central en el debate político nacional. La semana próxima, la Cámara de Diputados analizará un proyecto de ley impulsado por el oficialismo sobre la situación de los deudores.
Según el contenido difundido, la iniciativa no aborda aspectos como las tasas de interés aplicadas por las entidades, los cargos punitorios, los gastos administrativos ni la pérdida de ingresos que dificulta el pago regular de los créditos.
Te puede interesar…

Un motociclista de 18 años resultó herido con una fractura en una pierna tras el choque en General Pico Un...
La comunidad universitaria de Santa Rosa reclamó cumplir la ley de financiamiento La comunidad universitaria de Santa Rosa participó de...
Una mujer y dos niños fueron hospitalizados tras chocar contra un camión en la Ruta 5 Un Honda Fit chocó...
Ziliotto respaldó la Quinta Marcha Universitaria y reclamó aplicar la Ley de Financiamiento Universitario El gobernador de La Pampa, Sergio...