El sector advierte por menor rentabilidad y años de desinversión
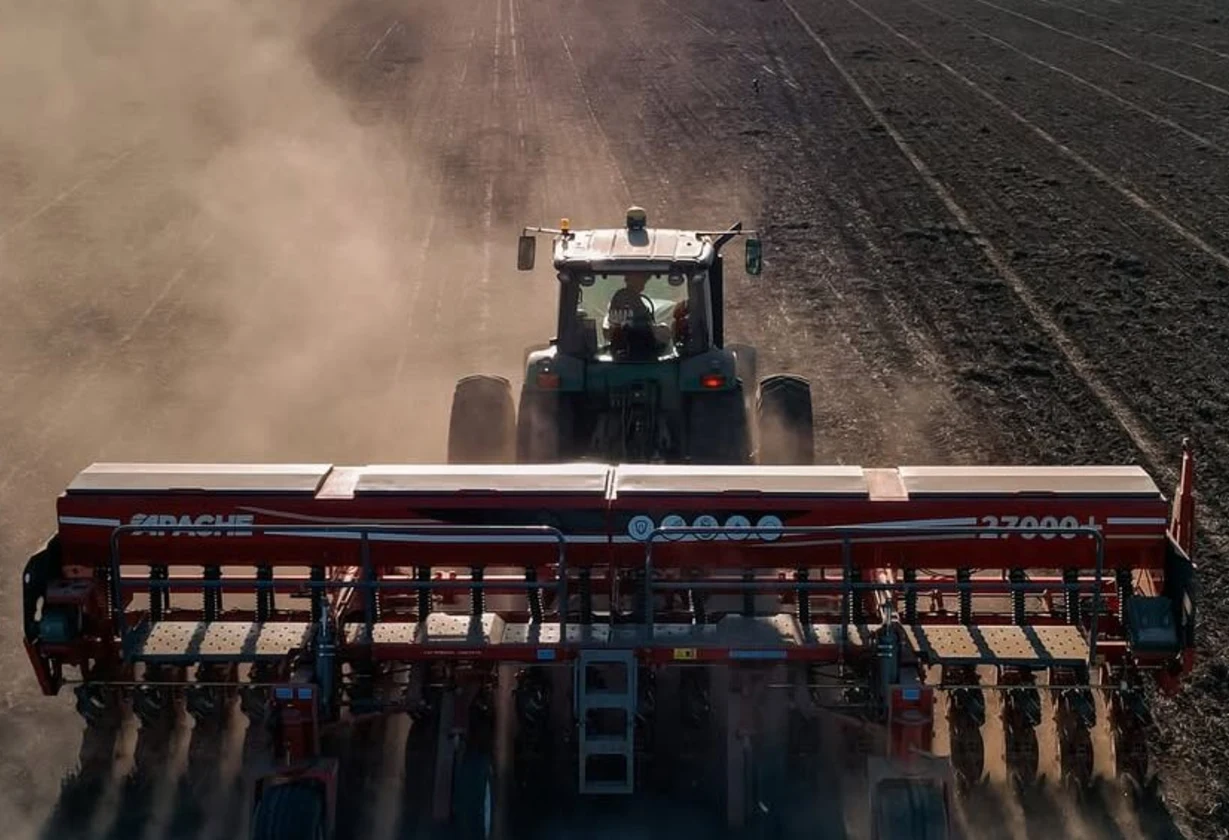
La maquinaria agrícola argentina enfrenta un mercado interno reducido y una carga impositiva que, según Cafma, duplica la de Brasil y supera en más del doble a la de México, mientras las fábricas buscan exportar y evitar una etapa prolongada de desinversión.
Infórmate en DiarioPampero.com – La caída de las ventas, los saldos de IVA y los costos financieros condicionan las inversiones del sector, que impulsa misiones comerciales y un sello común para ampliar sus oportunidades externas.
La industria de la maquinaria agrícola argentina atraviesa dificultades para sostener su rentabilidad en un mercado interno que se redujo de manera considerable. Frente a ese escenario, los fabricantes buscan oportunidades en el exterior mediante misiones comerciales y estrategias de promoción conjunta.
Hernán Zubeldía, presidente de la Cámara Argentina de Fabricantes de Maquinaria Agrícola (Cafma), afirmó que el sector tiene una carga impositiva que duplica la de Brasil y supera en más del doble a la de México, pese a que los precios de las máquinas son similares.
Según explicó el dirigente, los costos impositivos y burocráticos reducen el margen de las empresas y dificultan la inversión. En ese marco, advirtió que una rentabilidad baja podría derivar en un período de desinversión durante los próximos diez años.
Costos que limitan la inversión
Uno de los principales reclamos de los fabricantes se relaciona con los saldos técnicos del IVA. Las empresas compran insumos gravados al 21% y venden maquinaria con una alícuota del 10,5%, lo que genera créditos fiscales cuya devolución, de acuerdo con Cafma, se demora y pierde valor porque los fondos permanecen pesificados y sin actualización.
Zubeldía sostuvo que esos saldos representan recursos importantes para las fábricas y comparó su impacto con fondos que quedan inmovilizados. El presidente de la cámara señaló que la falta de recuperación limita la capacidad de las compañías para afrontar sus gastos e invertir en nuevos procesos.
También inciden las condiciones financieras. Con tasas que ya no se encuentran por debajo de la inflación, las empresas evalúan con mayor cuidado cada decisión de inversión. “Donde diste un paso en falso, quedás en rojo”, expresó el titular de Cafma al describir el riesgo que enfrentan las compañías con márgenes reducidos.
El mercado interno refleja esa situación. Un relevamiento de la Bolsa de Comercio de Rosario citado en el informe indicó que durante el primer semestre de 2026 se vendió un 7,1% menos de maquinaria que en el mismo período de 2025, mientras que la facturación cayó un 19,6% en términos reales.
Para el sector, la menor demanda no se explica únicamente por la competencia de los equipos asiáticos, sino también por la pérdida de rentabilidad de productores y contratistas, que son los principales compradores. Cafma planteó que un mercado interno más amplio permitiría fortalecer la producción y mejorar las condiciones para exportar.
La cámara también remarcó que la contracción de las ventas locales no puede compensarse automáticamente con exportaciones. Según Zubeldía, los mercados internos funcionan como base para desarrollar una estrategia externa, y la Argentina cuenta con un mercado doméstico más pequeño que el de otros países competidores.
El dirigente comparó el consumo de maquinaria por tonelada producida y señaló que Estados Unidos, México y Brasil utilizan alrededor de siete veces más equipos que la Argentina. A la vez, indicó que la equiparación de los precios internacionales vuelve más difícil competir cuando las empresas locales afrontan costos superiores.
Como respuesta, los fabricantes promueven misiones comerciales hacia mercados como Europa del Este, donde encuentran similitudes con los suelos y los sistemas productivos argentinos. También impulsan un sello común, denominado Agrinova, para presentar la oferta nacional en el exterior.
La estrategia exportadora busca vender sistemas productivos y tecnología, además de máquinas individuales. Cafma mencionó soluciones vinculadas con la siembra directa y el silobolsa, junto con sembradoras, tolvas, tanques, sistemas de hardware y software, embolsadoras, drapers y cabezales maiceros.
“Es una cadena bastante más amplia que el producto en sí”, afirmó Zubeldía. Para el sector, esa integración puede abrir oportunidades comerciales y aprovechar la capacidad instalada, aunque su desarrollo depende de mejorar las condiciones de costos y rentabilidad que afectan a las fábricas argentinas.
Te puede interesar…

El máximo tribunal reactivó la causa por el río Atuel y pidió informes sobre el cumplimiento de su sentencia La...
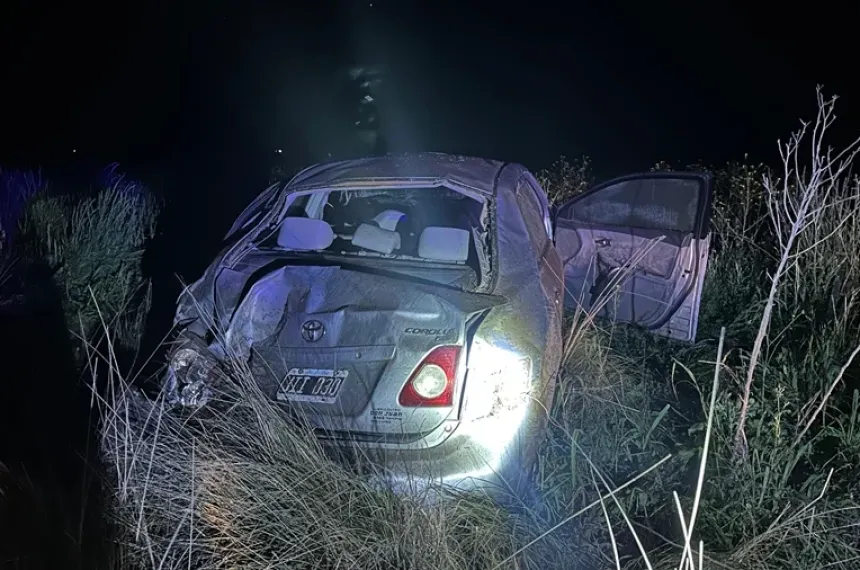
Cuatro jóvenes fueron dados de alta tras el accidente cerca de Embajador Martini Un automóvil Toyota Corolla volcó durante la...
Dos camionetas chocaron en el cruce de las rutas provinciales Un choque entre dos camionetas ocurrió alrededor de las 19:30...
Ziliotto: “El sector privado necesita reglas de juego claras y un Estado que ayuden a minimizar los riesgos de inversión”...