Los bonos argentinos cayeron mientras los mercados globales operaron con cautela
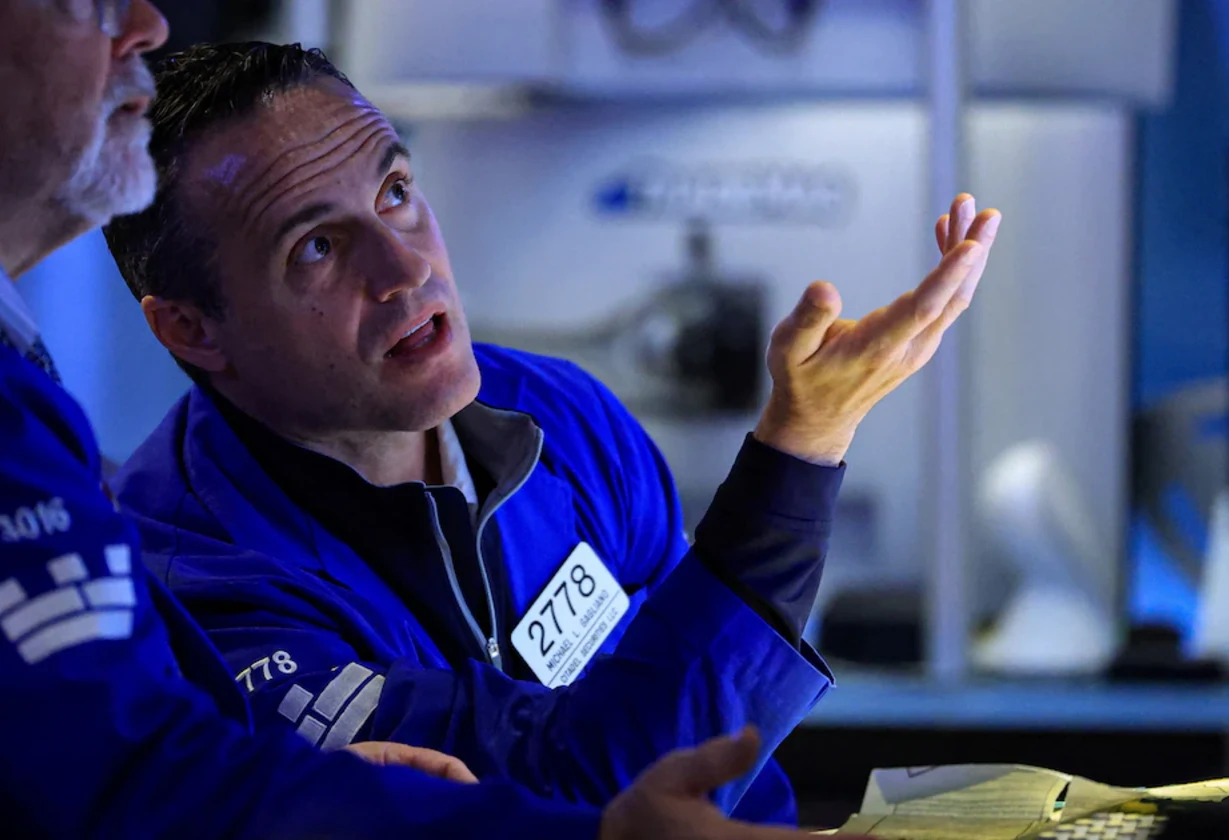
El riesgo país argentino trepó a 777 puntos básicos, su nivel más alto desde octubre de 2025, mientras los bonos soberanos en dólares perdieron 1% en promedio. La baja se produjo en una jornada negativa para los mercados internacionales y con cautela entre los inversores.
Infórmate en DiarioPampero.com – La presión sobre la deuda argentina coincidió con la caída de las bolsas globales, las dudas sobre el gasto de las grandes tecnológicas y nuevos interrogantes sobre la evolución del programa económico.
El riesgo país argentino aumentó 31 unidades este viernes y alcanzó los 777 puntos básicos, según el indicador elaborado por JP Morgan. Se trata de un nuevo máximo en lo que va del año y del registro más elevado desde el 24 de octubre de 2025.
En paralelo, los bonos soberanos en dólares, entre ellos los Bonares y Globales, registraron una caída promedio del 1% alrededor de las 15. La evolución de los activos locales estuvo alineada con la tendencia negativa de los mercados externos y con una mayor prudencia por parte de los inversores.
Las principales bolsas internacionales retrocedieron ante las dudas sobre si las grandes inversiones en inteligencia artificial lograrán generar una rentabilidad suficiente. La consultora Max Capital atribuyó parte de la baja de las acciones estadounidenses a las preocupaciones reavivadas por los resultados de Amazon y Alphabet.
Mercados externos y deuda
El precio del crudo también influyó sobre el clima financiero internacional, con una suba cercana al 2% y la posibilidad de encadenar su cuarta alza mensual. El movimiento se produjo ante la expectativa de una escalada del conflicto entre Estados Unidos e Israel contra Irán y luego de un reciente ataque petrolero en el estrecho de Ormuz.
En el plano local, el Banco Central retomó el jueves sus compras habituales de divisas después de tres jornadas sin participación. La acumulación de reservas netas es considerada un factor de respaldo para las cotizaciones de la deuda pública, aunque distintos análisis señalaron que todavía no alcanza para despejar las dudas del mercado.
“El dato más relevante fue que el BCRA retomó las compras de divisas después de tres ruedas sin intervenir”, expresó la sociedad de bolsa Cohen, según consignó el informe citado. La entidad también vinculó la dinámica de las reservas con la percepción de los inversores sobre la deuda argentina.
El economista Gustavo Ber explicó que, con el financiamiento en dólares cerrado a nivel internacional y tasas elevadas en el mercado local, entre las alternativas para atender los próximos compromisos podría aparecer la adquisición de dólares al Banco Central mediante deuda local. Según su análisis, esa estrategia sumaría presión sobre la demanda de divisas del organismo.
GMA Capital sostuvo que los avances del frente externo todavía no son suficientes para disipar los interrogantes sobre la sostenibilidad del programa económico. La firma consideró que la acumulación de reservas es necesaria, pero no alcanza por sí sola para revertir la tendencia ascendente del riesgo país.
Por otra parte, un informe de la gerencia de Estudios Económicos del Banco Provincia planteó dudas sobre la llamada ancla fiscal. El documento señaló que los pagos de intereses por Lecap y Boncap suman 38 billones de pesos y que, al incorporarlos al resultado fiscal como hizo el Fondo Monetario Internacional en su revisión de mayo, el superávit se convertiría en un déficit de 35 billones de pesos, equivalente al 3% del producto bruto interno.
Durante la presentación del Informe de Política Monetaria del tercer trimestre, el presidente del Banco Central, Santiago Bausili, afirmó que continúa activado el tramo de USD 5.000 millones del swap con China. También indicó que el acuerdo por USD 20.000 millones con Estados Unidos permanece vigente, aunque bajo otra modalidad.
Bausili reconoció que el año electoral puede generar nuevas perturbaciones por factores externos e internos, pero sostuvo que la economía se encuentra mejor preparada que en episodios anteriores. Como fundamentos mencionó el superávit de cuenta corriente, el récord de exportaciones y la ausencia, según su diagnóstico, de desequilibrios monetarios significativos.
Te puede interesar…

El municipio apartó a personal del Centro de Desarrollo Infantil El intendente de Miguel Riglos, Lautaro Calzado, confirmó que el...
El hallazgo ocurrió cerca de Río Colorado, en el límite con La Pampa Un chofer fue encontrado sin vida dentro...
La educación desde los tres años será obligatoria en La Pampa desde 2027 La Cámara de Diputados de La Pampa...
La Justicia investiga el ataque de un Rottweiler a un niño en Intendente Alvear Un niño de 5 años fue...